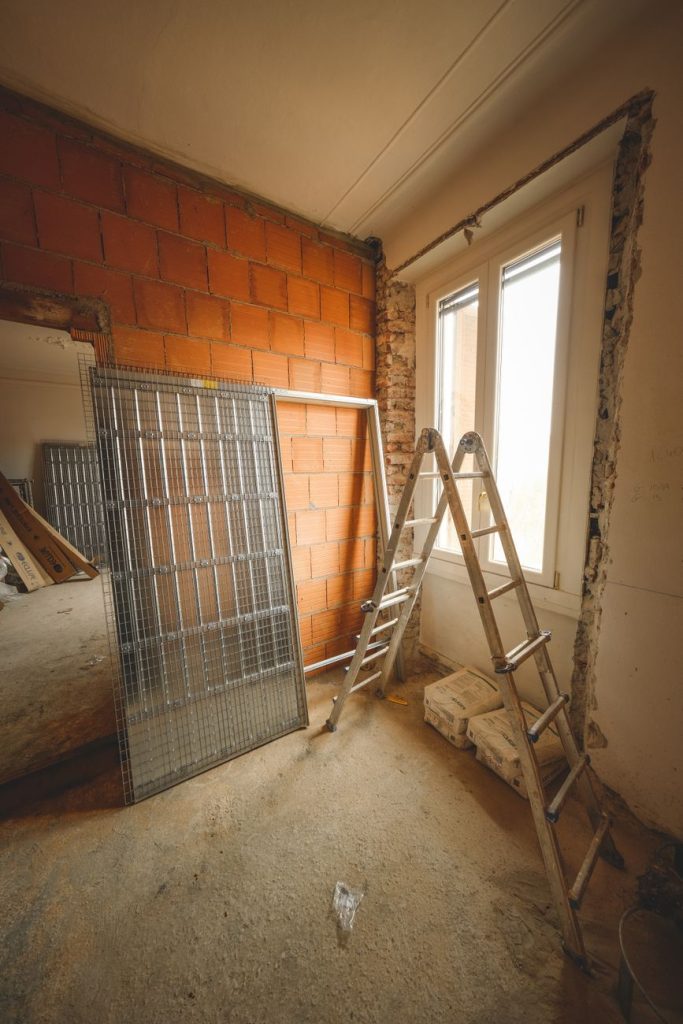
Investir dans la rénovation : quand les travaux deviennent un levier patrimonial
On m’a posé la question la semaine dernière, à un dîner : « À partir de quel budget de travaux un investissement locatif devient-il vraiment rentable ? » J’ai failli répondre « ça dépend ». Puis j’ai sorti mes chiffres. Sur mes trois derniers achats, j’ai injecté en moyenne 18 000 € de rénovation par bien. À chaque fois, la valeur de revente a grimpé de 35 000 à 42 000 €. Le calcul est vite fait.
Mais attention : tous les chantiers ne se valent pas. Avant de signer un devis, je passe systématiquement par ce guide pratique pour vérifier les postes de dépense qui pèsent réellement sur la valeur d’un logement. C’est devenu mon réflexe de base, au même titre que le calcul de rentabilité.
Le piège, dans l’immobilier, c’est de croire que rénover rime automatiquement avec plus-value. Faux.
Ce qui fait grimper la valeur (et ce qui ne sert à rien)
J’ai un ami qui a claqué 25 000 € dans une salle de bain en marbre pour un T2 à Créteil. À la revente, l’acheteur s’en fichait. Il aurait mieux fait de refaire l’électricité et la toiture. Les travaux qui rapportent, ce sont ceux qui règlent un problème structurel ou qui cochent une case dans la tête de l’acheteur : isolation, menuiseries, mise aux normes électriques, étanchéité. Le reste, c’est du bonus cosmétique.
Une étude de la Fnaim de 2023 montrait que 68 % des acquéreurs de biens anciens intègrent le coût des travaux dans leur négociation. Autrement dit, si vous ne rénovez pas, l’acheteur le fera à votre place — et il vous le facturera.
Je préfère acheter un bien avec des défauts visibles et un prix cassé, puis investir dans une rénovation ciblée. C’est plus de travail, mais le retour sur investissement est sans comparaison.
Le vrai calcul de l’investisseur
Un chiffre concret. En 2022, j’ai acheté un 45 m² à Saint-Denis pour 120 000 €. DPE F, chaudière au fioul, fenêtres simples vitrages.
J’ai dépensé 22 000 € : pompe à chaleur, isolation des combles, double vitrage. Résultat : DPE D, revente à 175 000 € dix-huit mois plus tard. La plus-value brute couvre les travaux et laisse 33 000 € de marge. Sans compter les loyers perçus entre-temps.
Mais je ne vous vends pas du rêve. Sur un autre projet, j’ai mis 15 000 € dans une rénovation de cuisine et de peinture. Le bien n’a pris que 8 000 € de valeur. J’ai perdu de l’argent. La différence ? Le quartier était saturé de biens similaires, et les acheteurs cherchaient surtout du clé en main sans gros travaux. Ma cuisine neuve ne compensait pas une salle de bain vétuste que je n’avais pas touchée.
Comment je choisis mes chantiers
Je fonctionne avec une règle simple : chaque euro dépensé doit rapporter au moins deux euros de valeur perçue. Pour estimer cette valeur perçue, je m’appuie sur trois sources : les prix au m² du secteur, les annonces comparables et l’avis d’un agent local. Le reste, c’est de l’intuition.
Les travaux que je privilégie :
- La mise aux normes électriques, parce que c’est un point de blocage à la vente.
- L’isolation et le chauffage, qui pèsent lourd sur le DPE et donc sur le prix.
- La réfection des pièces d’eau, souvent le premier critère de rejet des acheteurs.
- Les extérieurs quand ils existent : une terrasse ou un bout de jardin change la donne.
Je laisse tomber la déco haut de gamme et les équipements superflus.
Le piège du financement
Financer des travaux, ce n’est pas la même chose que financer un achat. Les banques prêtent plus facilement pour l’acquisition que pour le chantier. J’ai déjà dû passer par un prêt travaux à 3,4 %, alors que le crédit immobilier était à 1,2 %. La fiscalité des travaux est un autre casse-tête : selon que vous louez nu ou meublé, que vous revendez avant ou après cinq ans, l’impact n’est pas le même.
Ma stratégie : intégrer le budget travaux dans le prêt immobilier initial quand c’est possible. Ça évite un second crédit et ça lisse la charge. Mais toutes les banques n’acceptent pas, et il faut présenter un devis solide.
Rénover pour investir, ce n’est pas un long fleuve tranquille. C’est un métier. Mais bien mené, c’est l’un des rares leviers où vous pouvez créer de la valeur sans attendre que le marché veuille bien vous sourire.